

- 发帖
- 16132
- 学分
- 16242
- 经验
- 2562
- 精华
- 49
- 金币
- 0
|
�XjGS.&'I 【知识点】:短期偿债能力比率 (一)指标计算需注意的问题 �7� m{�lOR 1.速动与非速动资产的划分 f8:nKb>nq$ 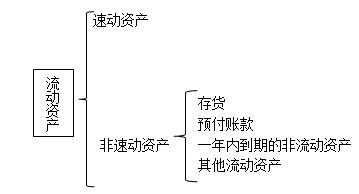 .�u��J�
J< 2.现金比率计算需注意的问题 <a6pjx��>y 现金比率=(货币资金+交易性金融资产)÷流动负债 g-sN�Yd%?a 【提示】该比率中分子的现金包括货币资金、交易性金融资产。 t`Z'T�qP R 3.现金流量比率计算需注意的问题 v�1OVrk>s> 现金流量比率=经营活动现金流量净额÷流动负债 0~qc,�-�)3 【提示1】该比率中的现金流量采用经营活动产生的现金流量净额,它代表企业创造现金的能力,它扣除了经营活动自身所需的现金流出,是可以用来偿债的现金流量。 |H?t+Dyn)q 【提示2】该比率中的流动负债采用期末数而非平均数,因为实际需要偿还的是期末金额,而非平均金额。 @�|b-X�? ` (二)指标的分析 ��,UY1.tR( 1.营运资本 i/9iM\2��� (
eT�rqI` ��+�8Lbz^# 2.流动比率 �{<,%�_pJR 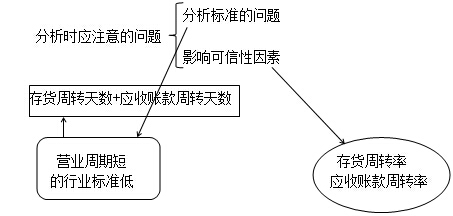 xb,d,(^]R 3.速动比率 �d0:LJ'�<Q (1)分析标准的问题:不同行业的速动比率有很大差别。 F���H,�]'� 例如,采用大量现金销售的商店,几乎没有应收款项,速动比率大大低于1很正常。相反,一些应收款项较多的企业,速动比率可能要大于1。 #r'M�fT��r (2)影响可信性因素:应收账款变现能力。
;qWu�8\T+ 4.现金比率 +�fK��OX#% 现金比率假设现金资产是可偿债资产。 tMxd�e+�$y 5.现金流量比率 Ehx�9-*�]� 分析更具说服力。 �(7�Z+De? 一方面它克服了可偿债资产未考虑未来变化及变现能力等问题,另一方面实际用以支付债务的通常是现金,而不是其他可偿债资产。 dCd~
]�CI� (三)其他影响短期偿债能力的因素 ��<m���n[-
|





