

- 发帖
- 16132
- 学分
- 16242
- 经验
- 2562
- 精华
- 49
- 金币
- 0
|
/s+S\�
djk 【知识点】:短期偿债能力比率 (一)指标计算需注意的问题 2uV5hSHYe� 1.速动与非速动资产的划分 �{+3g*s/HI 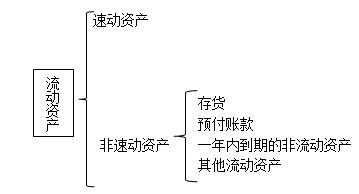 �| �h+vdE8 2.现金比率计算需注意的问题 �EB6X
Yr�� 现金比率=(货币资金+交易性金融资产)÷流动负债 I[w5V�;>�* 【提示】该比率中分子的现金包括货币资金、交易性金融资产。 2vb� ��q�z 3.现金流量比率计算需注意的问题 ]\k
&
l
[' 现金流量比率=经营活动现金流量净额÷流动负债 �|ZXz�&Xor 【提示1】该比率中的现金流量采用经营活动产生的现金流量净额,它代表企业创造现金的能力,它扣除了经营活动自身所需的现金流出,是可以用来偿债的现金流量。 7�W�5C�m�\ 【提示2】该比率中的流动负债采用期末数而非平均数,因为实际需要偿还的是期末金额,而非平均金额。 @P�i]kWW}) (二)指标的分析 }�U4mXk�ZF 1.营运资本 Kb1@�+��� 4I|�pkdF�_ c�++q5bg@) 2.流动比率 |x>5�T�}� 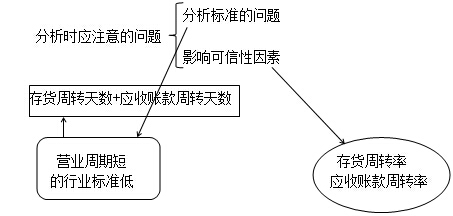 ��w��f�cR[ 3.速动比率
�:�2')`xT (1)分析标准的问题:不同行业的速动比率有很大差别。 W�w#!-,*]o 例如,采用大量现金销售的商店,几乎没有应收款项,速动比率大大低于1很正常。相反,一些应收款项较多的企业,速动比率可能要大于1。 �v�"o@q2f_ (2)影响可信性因素:应收账款变现能力。 z�<0/#OP�' 4.现金比率 �}7P[%(T
5 现金比率假设现金资产是可偿债资产。 9�wO�2`e ) 5.现金流量比率 S�1�m5z,G 分析更具说服力。 M�-q5Jf��m 一方面它克服了可偿债资产未考虑未来变化及变现能力等问题,另一方面实际用以支付债务的通常是现金,而不是其他可偿债资产。 n.R
"n9�v` (三)其他影响短期偿债能力的因素 BN�FYUcVP�
|





